- الموافقة على إجراءات تهدف إلى دعم الشركات الناشئة ومرافقة المؤسسات الصغرى.
- تساؤلات حول ملامح «الطالب المبادر» و«المتكون المبادر» المنتفعين ببرنامج إحداث مشاريع للحساب الخاص.
- جدل حول التمويلات المرصودة للشركات الأهلية.
- رفض المعاليم الموظفة على الجعة والخمور والمشروبات الكحولية.
تونس – الصباح
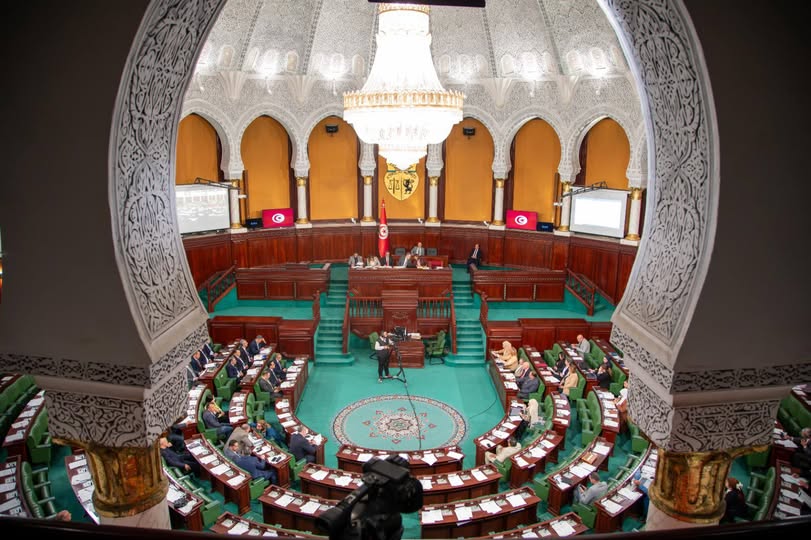
بالتزامن مع الجلسة العامة المشتركة بين مجلس نواب الشعب والمجلس الوطني للجهات والأقاليم، المخصصة لمناقشة مهمة الفلاحة والموارد المائية والصيد البحري ضمن مشروع ميزانية الدولة لسنة 2027، تم الشروع صباح أمس بقصر باردو في دراسة مشروع قانون المالية لسنة 2027 والتصويت عليه فصلا فصلا من قبل لجنتي المالية والميزانية بالغرفتين النيابيتين، وذلك بحضور إطارات من وزارة المالية.
وحظيت بعض الفصول بنقاش مستفيض، وتباينت بشأنها الآراء، خاصة تلك المتعلقة بالتمويلات المرصودة لفائدة الشركات الأهلية، وبالمعاليم الموظفة على الجعة والخمور والمشروبات الكحولية، ومعاليم السفر إلى الخارج.
لكن، لئن تمت الموافقة على الإجراءات الرامية إلى دعم الشركات الأهلية من قبل أعضاء لجنة المالية بالغرفة الأولى، التي يرأسها النائب ماهر الكتاري، فقد تم إسقاطها من قبل أعضاء لجنة المالية بالغرفة الثانية، التي يرأسها النائب علي البيولي. أما الإجراءات الرامية إلى دعم الصناديق الاجتماعية عبر تعبئة موارد إضافية لفائدة حساب تنويع مصادر الضمان الاجتماعي، المنصوص عليها بالفصل 24، فقد تم رفضها من قبل اللجنتين معا.
وقد عبّر عديد النواب عن رفضهم الترفيع في تعريفة المعلوم على الاستهلاك الموظف على الجعة والخمور والمشروبات الكحولية، وبيّنوا أنه من المفروض القيام بإصلاحات جوهرية للصناديق الاجتماعية، لا أن يتم في كل سنة اقتراح مثل هذه الحلول الترقيعية التي لن تعالج أزمة هذه الصناديق. في حين نبّه بعضهم إلى تداعيات هذا الفصل على القطاع السياحي وقطاع الكروم، وبيّنوا أن المعاليم المقترحة فيه ستؤدي بالضرورة إلى الترفيع في أسعار الجعة والخمور، وبالتالي إثقال كاهل مستهلكيها ودفعهم إلى استهلاك المخدرات. وهناك من النواب من يرى أن المواطنين يرفضون دعم الصناديق الاجتماعية بأموال مصدرها الخمور، في حين أبدى آخرون اعتراضهم على الترفيع، صلب الفصل نفسه، في المعلوم على السفرات إلى الخارج من 60 دينارا إلى 80 دينارا.
وفي المقابل، تمسك ممثلو وزارة المالية بالفصل 24 من مشروع قانون المالية، وبيّنوا أن وزارة المالية هي التي اقترحته وليس وزارة الشؤون الاجتماعية، نظرا إلى الحاجة إلى دعم الصناديق الاجتماعية التي تعاني من العجز الهيكلي، خاصة صندوق التقاعد، الذي يصل العجز فيه إلى 220 مليون دينار، مشيرين إلى الصعوبات الكبيرة التي تواجهها الوزارة كل شهر في توفير جرايات المتقاعدين. كما نبّهوا نواب الشعب إلى أن حاجيات تمويل جرايات التقاعد سترتفع خلال السنوات المقبلة، بالنظر إلى أنه سيتم بداية من سنة 2027 تطبيق الفصل المتعلق بجرايات المتقاعدين من قانون المالية لسنة 2026.
وفي بداية الجلسة، تقرر تأجيل التصويت على الفصول الـ12 الأولى المتعلقة بأحكام الميزانية إلى حين استكمال النظر في الأحكام المتبقية. وتمت المصادقة من قبل أعضاء لجنة المالية والميزانية بمجلس نواب الشعب على جميع الأحكام الواردة بالمحور الأول، الرامي إلى تيسير بعث المشاريع في إطار المبادرات الجماعية والخاصة، أي الفصول من 13 إلى 23. أما لجنة المالية والميزانية بالمجلس الوطني للجهات والأقاليم، فوافقت على عدد منها ورفضت الفصلين المتعلقين بالشركات الأهلية.
دعم المؤسسات الناشئة
يتنزل الفصل 13 من مشروع قانون المالية في إطار تدعيم الأموال الذاتية للمؤسسات الناشئة، ويهدف إلى مواصلة دعم هذا الصنف من المؤسسات وتعزيز قدرتها على النفاذ إلى مصادر التمويل الملائمة لخصوصياتها، حيث تم بمقتضى الفصل 51 من قانون المالية لسنة 2025 إحداث خط تمويل بمبلغ 3 ملايين دينار على موارد الصندوق الوطني للتشغيل، يهدف إلى إسناد قروض مساهمة دون فائدة لباعثي المؤسسات المتحصلة على علامة المؤسسة الناشئة.
وقد مكّن هذا الإجراء من إرساء آلية تمويل تتلاءم مع خصوصيات المؤسسات الناشئة، باعتبار أن القروض المسندة في هذا الإطار لا تقتضي تقديم ضمانات خارج إطار المشروع، كما تتيح للباعثين تعزيز مساهماتهم في رأس مال شركاتهم، بما يدعم قدرتها على تعبئة تمويلات واستثمارات إضافية.
وأشار ممثلو وزارة المالية إلى أنه، بالنظر إلى أهمية مواصلة دعم المبادرات الخاصة وتوفير موارد إضافية لتدعيم الأموال الذاتية للمؤسسات الناشئة في كافة مراحل نموها، تم إحداث خط تمويل بمبلغ 10 ملايين دينار على موارد الصندوق الوطني للتشغيل، يخصص لإسناد قروض مساهمة دون فائدة، وذلك خلال الفترة الممتدة من غرة جانفي 2027 إلى غاية 31 ديسمبر 2028. ويُعهد بالتصرف فيه إلى بنك تمويل المؤسسات الصغرى والمتوسطة بمقتضى اتفاقية تبرم للغرض مع الوزارة المكلفة بالمالية والوزارة المكلفة بالتشغيل، تضبط شروط وإجراءات التصرف في خط التمويل المذكور.
وبيّنوا أن خط التمويل المذكور يهدف إلى منح قروض مساهمة بشروط تفاضلية، دون نسبة فائدة ودون ضمانات، وتبلغ مدة السداد 8 سنوات، مع إمهال لمدة 3 سنوات. وأكدوا وجود إقبال على هذا الخط من قبل الشباب، وأن التجربة كانت ناجحة جدا، حسب وصفهم. وأوضحوا أن عدد المطالب الواردة على البنك بلغ 240 مطلبا، وتمت المصادقة على 40 ملفا، ونظرا إلى تزايد الطلب على مثل هذه القروض، تقرر الترفيع في خط التمويل من 3 ملايين دينار إلى 10 ملايين دينار.
دعم المؤسسات الصغرى
وصادق النواب على الفصل 14 في صيغته الأصلية، وهو يهدف إلى مرافقة المؤسسات الصغرى خلال فترة الانطلاق، وينص على أن تتكفل الدولة بالمساهمة الاجتماعية في النظام القانوني للضمان الاجتماعي، وفي حدود الأجر الأدنى المضمون، بالنسبة إلى باعثي المشاريع والمؤسسات الصغرى المحدثة سنة 2027، ولمدة السنوات الثلاث الأولى من انطلاق النشاط، وذلك على النحو التالي: السنة الأولى مائة بالمائة، والسنة الثانية 75 بالمائة، والسنة الثالثة 50 بالمائة.
وتُحمّل الأعباء على موارد الصندوق الوطني للتشغيل في حدود 5 ملايين دينار، ويتم ضبط شروط وإجراءات الانتفاع بهذا الامتياز بمقتضى اتفاقية شراكة تبرم للغرض بين الوزارة المكلفة بالمالية والوزارة المكلفة بالتشغيل والوزارة المكلفة بالشؤون الاجتماعية.
ويُحدث خط تمويل بمبلغ 10 ملايين دينار على موارد الصندوق الوطني للتشغيل، لإسناد قروض بشروط تفاضلية لفائدة المؤسسات الصغرى التي دخلت طور النشاط لمدة لا تفوق ثلاث سنوات، والتي تتم مرافقتها من قبل الوكالة الوطنية للتشغيل والعمل المستقل. وتخصص هذه الاعتمادات لإسناد قروض خلال الفترة الممتدة من غرة جانفي 2027 إلى غاية 31 ديسمبر 2028، في شكل مال متداول، وذلك لتلبية احتياجات مالية أو لتجاوز صعوبات ظرفية. ويُعهد بالتصرف في هذا الخط إلى البنك التونسي للتضامن بمقتضى اتفاقية تبرم للغرض مع الوزارة المكلفة بالمالية والوزارة المكلفة بالتشغيل، تضبط معايير الانتفاع بخط التمويل المذكور وشروط وإجراءات التصرف فيه.
كما صادق النواب على الفصل 15 من مشروع قانون المالية في صيغته الأصلية، وهو يهدف إلى دعم التمويل الذاتي لفائدة باعثي المشاريع والمؤسسات الصغرى.
وفسر ممثلو وزارة المالية أنه، بمقتضى الفصل 26 من قانون المالية لسنة 2026، تم إحداث خط تمويل بمبلغ قدره 23 مليون دينار على موارد الصندوق الوطني للتشغيل، يخصص لإسناد قروض دون فائدة ودون اشتراط ضمانات لدعم التمويل الذاتي لباعثي المشاريع والمؤسسات الصغرى، بداية من 1 جانفي 2026 إلى غاية 31 ديسمبر 2026، وذلك في إطار برنامج دعم تنافسية المؤسسات والتمكين الاقتصادي للمواطنين عبر إحداث مواطن الشغل، الممول من البنك الإفريقي للتنمية، والذي يهدف إلى إحداث مواطن شغل لفائدة الشباب والنساء وحاملي الشهائد العليا، وذلك من خلال دعم ريادة الأعمال، وتطوير المهارات، وتسهيل النفاذ إلى التمويل.
وأشاروا إلى أن إسناد القروض يتم وفقا لمقاييس واضحة، فهي دون فائدة ودون اشتراط ضمانات، مع مدة سداد أقصاها 12 سنة، منها مدة إمهال لا تتجاوز سبع سنوات بالنسبة إلى قروض الاستثمار، ومدة سداد أقصاها خمس سنوات، منها مدة إمهال لا تتجاوز ثلاث سنوات بالنسبة إلى تمويل قروض التصرف والاستغلال.
وأشار ممثلو وزارة المالية إلى أنه، بهدف تمكين باعثي المشاريع والمؤسسات الصغرى من الاستفادة من آلية التمويل لفترة أطول، تم التمديد في فترة العمل بخط التمويل إلى غاية 31 ديسمبر 2028.
المبادرة الخاصة
وأثار الفصل 16 من مشروع قانون المالية، الرامي إلى تشجيع الحاملين لصفة «الطالب المبادر» وصفة «المتكون المبادر» على إحداث مشاريع للحساب الخاص، فضول العديد من نواب المجلسين، لأنه لأول مرة في تونس يتم اقتراح مثل هذا الإجراء. وتساءلوا بالخصوص عن عدد الطلبة والمتكونين المستهدفين ومشاريع التخرج المعنية، وطالبوا وزارة المالية بالحرص لاحقا على تقييمه وتوفير الأسباب الكفيلة بمساعدة المنتفعين به على إنجاح مشاريعهم.
وقال ممثلو وزارة المالية إن الهدف من الإجراء المذكور هو تحفيز الطلبة على بعث مشاريع مجددة، وبالتالي صرف النظر عن الهجرة إلى الخارج والتخلص من عقلية"مسمار في حائط".
وينص الفصل على إحداث خط تمويل بمبلغ قدره 5 ملايين دينار على موارد الصندوق الوطني للتشغيل، يخصص لإسناد قروض بشروط تفاضلية لفائدة الطلبة ومتكوني مراكز التكوين المهني المتخرجين، من حاملي صفة الطالب المبادر أو المتكون المبادر، والحاملين لأفكار مشاريع، قصد تمويل إحداث مشاريع في مختلف الأنشطة الاقتصادية، وذلك خلال الفترة الممتدة من غرة جانفي 2027 إلى غاية 31 ديسمبر 2028.
ويُعهد بالتصرف في هذا الخط إلى البنك التونسي للتضامن بمقتضى اتفاقية تبرم للغرض مع الوزارة المكلفة بالمالية والوزارة المكلفة بالتشغيل، تضبط شروط وإجراءات التصرف في خط التمويل المذكور.
وتمت الموافقة خلال الجلسة المشتركة بين لجنتي المالية والميزانية على الفصل 17، الذي يرمي إلى مساندة الفئات محدودة الدخل، ويُحدث بمقتضاه خط تمويل بمبلغ 20 مليون دينار على موارد الصندوق الوطني للتشغيل لفائدة الفئات الضعيفة ومحدودة الدخل، يخصص لإسناد قروض دون فائدة لا تتجاوز 10 آلاف دينار للقرض الواحد، لتمويل أنشطة في كافة المجالات الاقتصادية، وذلك خلال الفترة الممتدة من 1 جانفي 2027 إلى 31 ديسمبر 2027، ويتم تسديدها على مدة أقصاها 6 سنوات، منها سنة إمهال.
كما يواصل المنتفعون ببرنامج الأمان الاجتماعي، ممن تحصلوا على قروض في إطار هذا الخط، التمتع بالامتيازات التي يمنحها البرنامج لمدة سنتين من تاريخ إحداث المشروع ودخوله طور النشاط. ويُعهد بالتصرف في خط التمويل المذكور إلى البنك التونسي للتضامن بمقتضى اتفاقية تبرم للغرض مع الوزارة المكلفة بالمالية والوزارة المكلفة بالتشغيل، تضبط شروط وإجراءات التصرف فيه.
ثم صادق النواب إثر ذلك على الفصل 18، الرامي إلى تعزيز الاندماج الاقتصادي والاجتماعي للأشخاص ذوي الإعاقة، ومرروا إثر ذلك الفصل 19، الرامي إلى تمويل المؤسسات الاقتصادية بالجهات الأقل تنمية، من خلال الترفيع في قيمة الاعتمادات المخصصة له بمبلغ 10 ملايين دينار، والتمديد في فترة الانتفاع بخط التمويل إلى موفى ديسمبر 2027.
دعم الشركات الأهلية
وناقش النواب خلال الجلسة المشتركة مطولا الإجراءات الرامية إلى مواصلة دعم الشركات الأهلية ودفع نسق إحداثها، الواردة بالفصلين 20 و21. وطالبوا بالخصوص بمدّهم بمعطيات دقيقة حول مآل التمويلات التي وافقوا عليها خلال السنوات الماضية لفائدة هذا الصنف من الشركات، وعدد المنتفعين، وعدد مواطن الشغل المحدثة بها، ومدى مساهمتها في التنمية.
وأشار أحد النواب إلى أن هذه الشركات تمتعت بخطوط تمويل بقيمة 95 مليون دينار، وكان من المفروض أن يكون الهدف الأساسي من بعث مثل هذه المؤسسات التضامنية القضاء على السوق الموازية وتجميع القطاعات وهيكلتها، لكن هذا لم يحدث.
وتساءل النواب عن أسباب عدم تمكين خريجي الجامعات من حوافز مماثلة لتلك المسندة لباعثي الشركات الأهلية، مثل الأراضي الدولية، وعن أسباب عدم فتح ملفات من تحصلوا على أموال بمبالغ طائلة، لكنهم لم يساهموا في خلق مواطن شغل. في حين دافعت إحدى النائبات عن مشروع الشركات الأهلية بشدة، لأنه جاء لفائدة المواطنين البسطاء، حسب وصفها.
وأمام تباين الآراء، اقترح أحد النواب تنظيم جلسة استماع إلى كاتبة الدولة المكلفة بالشركات الأهلية.
وجاء في وثيقة شرح أسباب الفصل 20، المصادق عليه من قبل لجنة المالية بمجلس نواب الشعب والمرفوض من قبل لجنة المالية بالمجلس الوطني للجهات والأقاليم، ما يلي:
"في إطار توجهات الدولة الرامية إلى دعم الاقتصاد الوطني وتعزيز التنمية الجهوية العادلة والشاملة، وما تحظى به الشركات الأهلية من أهمية باعتبارها آلية لتحفيز المبادرة الجماعية وخلق مواطن الشغل، تم تخصيص اعتماد إضافي بمبلغ 35 مليون دينار على موارد الصندوق الوطني للتشغيل لتوفير الموارد المالية اللازمة لها، والتمديد في فترة الانتفاع بخط التمويل إلى 31 ديسمبر 2028.
وتكتسي الشركات الأهلية أهمية متزايدة في دفع التنمية الاقتصادية والاجتماعية، لما توفره من مزايا عديدة، منها خاصة دعم المبادرات الجماعية والتشاركية، والمساهمة في إحداث مواطن شغل، خاصة لفائدة الشباب وحاملي الشهائد بالمناطق الداخلية، وتنشيط الدورة الاقتصادية بالجهات الأقل نموا والحد من التفاوت التنموي بين الجهات، والمساهمة في خلق نسيج اقتصادي قادر على دعم الاقتصاد الوطني ورفع نسق النمو".
وكانت نتيجة التصويت على الفصل المتعلق بالشركات الأهلية من قبل لجنة المالية والميزانية بمجلس نواب الشعب: 7 نعم، و1 لا، ودون احتفاظ. أما بالنسبة إلى لجنة المالية والميزانية بالمجلس الوطني للجهات والأقاليم، فقد رفضت الفصل، حيث كانت نتيجة التصويت: 1 نعم و5 لا.
أما الفصل 21، الذي تم إسقاطه هو الآخر من قبل لجنة المالية بمجلس الجهات والأقاليم والموافقة عليه من قبل لجنة المالية بمجلس نواب الشعب، فهو يهدف إلى دعم التمويل الذاتي لفائدة باعثي الشركات الأهلية، وذلك من خلال إحداث خط تمويل بمبلغ 5 ملايين دينار على موارد الصندوق الوطني للتشغيل، يخصص لإسناد قروض دون فائدة ودون اشتراط ضمانات لدعم التمويل الذاتي لباعثي الشركات الأهلية، بداية من غرة جانفي 2027 إلى غاية 31 ديسمبر 2027.
ويُعهد بالتصرف فيه إلى البنوك بمقتضى اتفاقيات تبرم للغرض مع وزارة المالية ووزارة التشغيل، تضبط شروط وإجراءات التصرف في خط التمويل المذكور.
وكانت نتيجة التصويت على الفصل 21 بالإجماع بالنسبة إلى لجنة المالية بمجلس نواب الشعب، فيما كانت نتيجة تصويت لجنة المالية بالمجلس الوطني للجهات والأقاليم عليه كما يلي: 2 نعم و4 لا.
وقبل المرور إلى التصويت، فسر ممثلو وزارة المالية مضامين الفصلين المذكورين، وبيّنوا أن فكرة الشركات الأهلية تبلورت سنة 2022، وتم إصدار مرسوم للغرض، ثم وقع تنقيحه لاحقا في اتجاه السماح للبنوك بمنح قروض للشركات بنسبة فائدة تفاضلية.
وبيّنوا أن هناك 100 شركة أهلية تحصلت على تمويلات من قبل البنك التونسي للتضامن، وإضافة إلى هذا البنك، أشاروا إلى انخراط 12 بنكا في خط التمويل المسند للشركات الأهلية، وقد أبرمت هذه البنوك اتفاقيات في هذا الشأن.
تخفيف العبء على المؤسسات
وصادق النواب خلال جلستهم المشتركة بين لجنتي المالية والميزانية على الفصل 22، الرامي إلى تخفيف العبء الجبائي على المؤسسات عبر إعفاء المؤسسات حديثة الإحداث من الضريبة.
وتمت الإشارة في وثيقة شرح أسبابه، التي تطرق إليها ممثلو وزارة المالية، إلى أنه في إطار التشجيع على إحداث المؤسسات، وسعيا إلى مزيد تفعيل دور الجباية في دفع الاستثمار، تم بمقتضى الفصل 33 من قانون المالية لسنة 2024 إعفاء المؤسسات المحدثة والمتحصلة على شهادة إيداع تصريح بالاستثمار لدى المصالح المعنية بقطاع النشاط خلال سنتي 2024 و2025 من الضريبة على الدخل أو من الضريبة على الشركات لمدة 4 سنوات، ابتداء من تاريخ الدخول طور النشاط الفعلي.
ويستوجب الانتفاع بالإعفاء مسك محاسبة مطابقة للتشريع المحاسبي للمؤسسات، والدخول طور النشاط الفعلي في أجل أقصاه سنتان ابتداء من تاريخ التصريح باستثمار الإحداث.
علما أن مدة الطرح الكلي للأرباح أو المداخيل المتأتية من الاستثمارات المباشرة المنجزة بمناطق التنمية الجهوية، بالنسبة إلى المؤسسات المحدثة خلال سنتي 2024 و2025، تُحتسب ابتداء من تاريخ انتهاء مدة الإعفاء المحددة بأربع سنوات.
وتُستثنى من الانتفاع بالإعفاء المنصوص عليه بالفصل 33 من قانون المالية لسنة 2024 المؤسسات الناشطة في القطاع المالي وقطاعات الطاقة، باستثناء الطاقات المتجددة، والمناجم والبعث العقاري والاستهلاك على عين المكان والتجارة ومشغلي شبكات الاتصال، والمؤسسات المحدثة في إطار عمليات إحالة أو تبعا للتوقف عن النشاط أو تبعا لتغيير الشكل القانوني للمؤسسة، وذلك لممارسة النشاط نفسه المتعلق بالمنتوج نفسه أو بالخدمة نفسها.
كما تُستثنى المؤسسات المحدثة من قبل أشخاص مارسوا نشاطا من طبيعة نشاط المؤسسة المحدثة نفسها، ولهم صفة شركاء أو وكلاء أو تربطهم صلة قرابة من الدرجة الأولى بأشخاص في مؤسسة أخرى تمارس نشاطا من طبيعة نشاط المؤسسة المحدثة نفسها.
وفي إطار مواصلة تشجيع المبادرات الخاصة ودعم إحداث المؤسسات وتخفيف عبئها الجبائي ودعم سيولتها، خاصة في المرحلة الأولى من نشاطها، تم التنصيص في المشروع على مواصلة العمل بالإعفاء من الضريبة على الدخل أو من الضريبة على الشركات لمدة 4 سنوات، ابتداء من تاريخ الدخول طور النشاط الفعلي، بالنسبة إلى المؤسسات المحدثة والمتحصلة على شهادة إيداع تصريح بالاستثمار لدى المصالح المعنية بقطاع النشاط خلال الفترة المتبقية من مخطط التنمية، وذلك حسب الشروط نفسها المعتمدة بالنسبة إلى المؤسسات المحدثة خلال سنتي 2024 و2025.
كما تم منح الأفضلية للمؤسسات المنتصبة بمناطق التنمية الجهوية، بتمكينها من الانتفاع بالطرح الكلي لمداخيلها أو أرباحها خلال المدة المحددة بـ5 أو 10 سنوات حسب منطقة الانتصاب، وذلك علاوة على الإعفاء من الضريبة خلال السنوات الأربع الأولى من النشاط.
وصادق نواب الشعب من اللجنتين على الفصل 23 من مشروع قانون المالية لسنة 2027، الرامي إلى تخفيف العبء الجبائي على صغار المستغلين، وهو ينص على أن يضاف إلى المرسوم عدد 33 لسنة 2020 المؤرخ في 10 جوان 2020، المتعلق بنظام المبادر الذاتي، كما تم تنقيحه وإتمامه بالنصوص اللاحقة، الفصل 8 مكرر، فيما يلي نصه:
"تعفى المبالغ التي يستخلصها المبادر الذاتي في إطار ممارسة نشاطه المصرح به في السجل الوطني للمبادر الذاتي من الخصم من المورد المنصوص عليه بمجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات".
وتُطبّق أحكام الفقرة الأولى من هذا الفصل على المبالغ المدفوعة ابتداء من غرة جانفي 2027.
دعم أنظمة الضمان الاجتماعي
وإثر التصويت على جميع فصول المحور الأول، تم المرور إلى الأحكام الواردة بالمحور الثاني من مشروع قانون المالية لسنة 2027، ذات العلاقة بدعم الدور الاجتماعي للدولة، وأولها الفصل 24 سالف الذكر، الرامي إلى دعم أنظمة الضمان الاجتماعي، والذي قدرت وزارة المالية مردود الإجراءات الواردة فيه بنحو 150 مليون دينار.
وجاء في وثيقة شرح أسبابه ما يلي:
"تخضع الخمور المصنّفة المتأتية خاصة من تخمير الأعناب الطرية أو من عصير العنب الطري والمعبأة في قوارير، والمضمنة بالعدد م 22.04 من تعريفة المعاليم الديوانية، للمعلوم على الاستهلاك بـ2.4 دينار للتر، وتخضع الجعة المصنفة للمعلوم المذكور بـ0.024 دينار للصنتلتر. كما تخضع المشروبات الكحولية المدرجة بعدد التعريفة الديوانية م 22.08 للمعلوم على الاستهلاك بنسبة مائة بالمائة.
ومن ناحية أخرى، تخضع الألعاب والمسابقات التي تتم المشاركة فيها بالهاتف مباشرة أو عن طريق الإرساليات القصيرة للمعلوم بنسبة 40 بالمائة، يوزع بين صندوق التأمين على فقدان مواطن الشغل لأسباب اقتصادية وحساب تنويع مصادر الضمان الاجتماعي.
ويوظف معلوم على السفرات إلى الخارج على كل شخص مقيم بالجمهورية التونسية، حُدد بـ60 دينارا عن كل سفرة، لفائدة الصندوق الوطني للتشغيل".
كما جاء في وثيقة شرح الأسباب نفسها أنه، بهدف تعبئة موارد إضافية لفائدة حساب تنويع مصادر الضمان الاجتماعي، تم الترفيع أولا في تعريفة المعلوم على الاستهلاك الموظف على الجعة من 0.024 دينار للصنتلتر إلى 0.030 دينار للصنتلتر، والخمور من 2.4 دينار للتر إلى 3 دنانير للتر، والمشروبات الكحولية بإخضاعها لـ10 دنانير عن الوحدة، إضافة إلى نسبة مائة بالمائة المطبقة حاليا.
كما تم الترفيع في المعلوم على السفرات إلى الخارج من 60 دينارا إلى 80 دينارا، والترفيع في نسبة المعلوم على الألعاب والمسابقات من 40 بالمائة إلى 60 بالمائة.
وتم تخصيص الموارد الإضافية الناتجة عن الترفيع في المعاليم المذكورة لفائدة حساب تنويع مصادر الضمان الاجتماعي.
وبعد إسقاط هذا الفصل، تم رفع الجلسة المشتركة بين لجنتي المالية والميزانية، ووقع استئنافها في الحصة المسائية.
قروض جديدة
وفي انتظار مواصلة دراسة بقية أحكام مشروع قانون المالية لسنة 2027، من المنتظر أن تعقد لجنة المالية والميزانية بمجلس نواب الشعب، اليوم 17 نوفمبر 2026، جلسة بقصر باردو للاستماع إلى ممثلين عن وزارة الفلاحة والموارد المائية والصيد البحري ووزارة الاقتصاد والتخطيط، حول سبعة مشاريع قوانين وردت فيها طلبات استعجال نظر.
وتتمثل هذه المشاريع في:
- مشروع قانون يتعلق بالموافقة على اتفاق الضمان المبرم بتاريخ 22 سبتمبر 2026 بين الجمهورية التونسية والبنك الإفريقي للتنمية، والمتعلق باتفاق القرض المبرم بين الشركة الوطنية لاستغلال وتوزيع المياه والبنك المذكور، للمساهمة في تمويل مشروع تحسين المردودية الفنية والطاقية لشبكة الماء الصالح للشرب بتونس الكبرى.
- مشروع قانون يتعلق بالموافقة على اتفاقية البيع لأجل المبرمة بتاريخ 10 ماي 2026 بين الجمهورية التونسية والبنك الإسلامي للتنمية، للمساهمة في التمويل الإضافي لمشروع إنشاء سدّي السعيدة والقلعة الكبرى ومنشآت نقل المياه المرتبطة بهما.
- مشروع قانون يتعلق بالموافقة على اتفاق الضمان عند أول طلب المبرم بتاريخ 28 أفريل 2025 بين الجمهورية التونسية والبنك الأوروبي للاستثمار، والمتعلق بالقرض التكميلي المسند إلى الشركة الوطنية لاستغلال وتوزيع المياه للمساهمة في تمويل مشروع محطة معالجة المياه ببجاوة وربطها بالشبكات والمنشآت المائية للشركة.
- مشروع قانون يتعلق بالموافقة على اتفاقية الضمان عند أول طلب المبرمة بتاريخ 19 فيفري 2026 بين الجمهورية التونسية والوكالة الفرنسية للتنمية، والمتعلقة بالقرض التكميلي المسند إلى الشركة الوطنية لاستغلال وتوزيع المياه للمساهمة في تمويل مشروع تدعيم منشآت نقل المياه المعالجة.
- مشروع قانون يتعلق بالموافقة على عقد التمويل التكميلي المبرم بتاريخ 28 أفريل 2025 بين الجمهورية التونسية والبنك الأوروبي للاستثمار، للمساهمة في تمويل برنامج تعزيز وتأمين تزويد تونس الكبرى بالماء الصالح للشرب.
- مشروع قانون يتعلق بالموافقة على اتفاقية القرض المبرمة بتاريخ 12 سبتمبر 2025 بين الجمهورية التونسية والوكالة الفرنسية للتنمية، للمساهمة في تمويل برنامج تعزيز وتأمين تزويد تونس الكبرى بالماء الصالح للشرب.
- مشروع قانون يتعلق بالموافقة على اتفاقية الضمان عند أول طلب المبرمة بتاريخ 19 فيفري 2026 بين الجمهورية التونسية والوكالة الفرنسية للتنمية، والمتعلقة بالقرض التكميلي المسند إلى الشركة الوطنية لاستغلال وتوزيع المياه للمساهمة في تمويل برنامج تعزيز وتأمين تزويد تونس الكبرى بالماء الصالح للشرب.
سعيدة بوهلال